REPSE 2026: la multa también es para quien contrata
Si tu proveedor no tiene REPSE vigente, la multa también es tuya: hasta $5.87 millones. Y pierdes la deducción y el IVA. Qué pedirle, cada mes, para estar cubierto.
 César G. CavazosRevisado por Ricardo Castro Garza, Director Jurídico
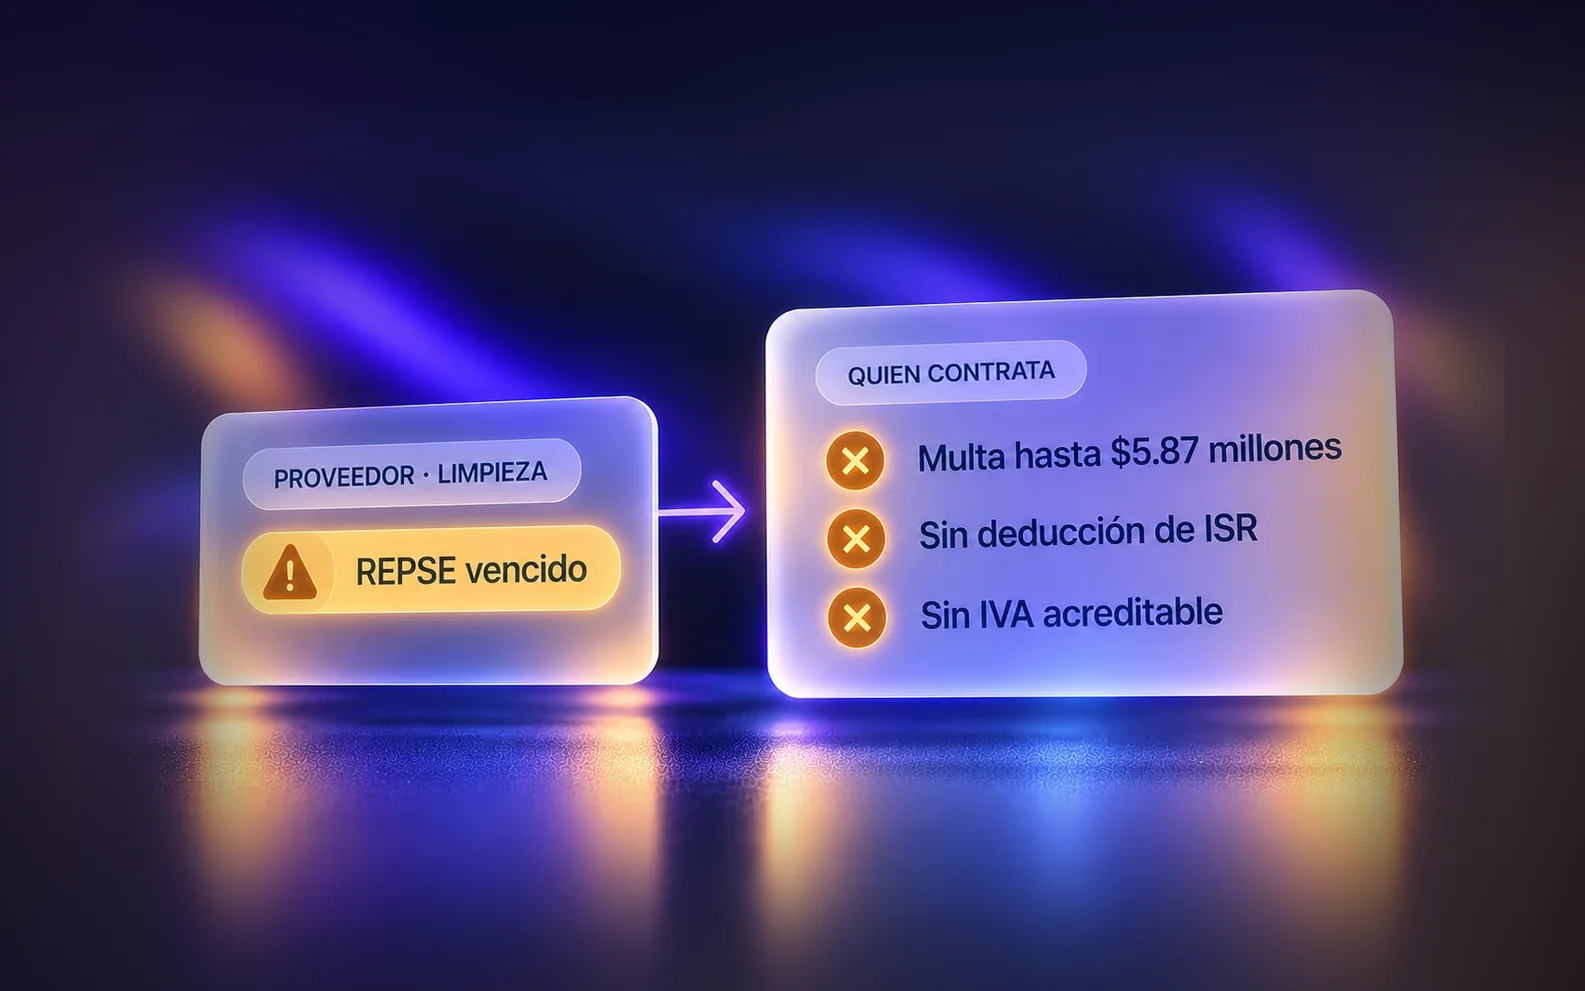
- Si contratas servicios especializados con un proveedor sin REPSE vigente para esa actividad, la multa del art. 1004-C de la LFT también aplica a ti: 2,000 a 50,000 UMA, de $234,620 a $5,865,500 con la UMA 2026.
- Además, el gasto no es deducible para ISR (LISR, art. 27, fr. V) y el IVA no es acreditable (LIVA, art. 5, fr. II).
- Para estar cubierto no basta con pedir el registro una vez: hay documentos que pedir cada mes, cada cuatrimestre y cada tres años.
Mariana es directora de Finanzas en una empresa de alimentos (Mariana es inventada; la carta del SAT, no tanto). Un martes le llega una carta invitación: su proveedor de limpieza no tenía registro REPSE vigente durante 2025.
El contrato llevaba años. El proveedor era confiable. Su REPSE venció en marzo y nadie lo volvió a revisar. Nadie hizo nada mal, a propósito. Y aun así, el problema es de Mariana.
¿Qué es el REPSE y cuándo aplica?
Desde la reforma del 23 de abril de 2021, la subcontratación de personal está prohibida en México. Solo se permite contratar servicios u obras especializados que cumplan dos condiciones (LFT, art. 13):
- No forman parte del objeto social ni de la actividad económica preponderante de quien contrata.
- El proveedor está inscrito en el Registro de Prestadoras de Servicios Especializados u Obras Especializadas (REPSE) de la STPS, para esa actividad.
El proveedor, además, tiene obligaciones que corren: renovar su registro cada tres años y presentar informes cuatrimestrales al IMSS (ICSOE) y al INFONAVIT (SISUB).
Y muchas no lo hacen: en la ronda de renovación de 2024, de unas 80,000 empresas obligadas, solo 42,732 renovaron; 25,547 ni siquiera lo solicitaron (STPS, vía INCOMEX).
La multa también es tuya
Aquí está el párrafo que casi nadie lee. El artículo 1004-C de la LFT impone una multa de 2,000 a 50,000 UMA a quien preste servicios especializados sin registro y también a quien se beneficie de esa subcontratación.
Con la UMA 2026 ($117.31), eso es de $234,620 a $5,865,500. Si ves cifras distintas, revisa la UMA que usaron: hay guías que todavía usan la de 2025, o una UMA equivocada.
No son cifras para asustar: son los rangos de ley. La autoridad determina el monto según la gravedad y la capacidad económica, y lo duplica si hay reincidencia (art. 992).
¿Cuánto te cuesta en realidad?
La multa es solo una de cuatro consecuencias para quien contrata:
| Consecuencia | Qué pasa | Fundamento |
|---|---|---|
| Multa laboral | 2,000 a 50,000 UMA ($234,620 a $5,865,500) | LFT, art. 1004-C |
| ISR | El pago al proveedor deja de ser deducible | LISR, art. 27, fr. V |
| IVA | El IVA que te trasladó no se puede acreditar | LIVA, art. 5, fr. II |
| Responsabilidad solidaria | Si el proveedor no cumple con sus trabajadores, respondes con él | LFT, art. 14 |
Un ejemplo para dimensionarlo
Un servicio de limpieza de $150,000 al mes, más IVA, durante un año con un proveedor sin REPSE vigente:
| Concepto | Cálculo | Monto |
|---|---|---|
| IVA que no se acredita | $24,000 × 12 meses | $288,000 |
| ISR por la deducción perdida | $1,800,000 × 30% | $540,000 |
| Costo fiscal, antes de cualquier multa | $828,000 |
Y eso sin contar la multa laboral ni recargos y actualizaciones. Por eso, para Finanzas, el REPSE no es un trámite de RH: es una partida del presupuesto.
Ejemplo ilustrativo con montos redondeados. Tu contador lo calcula con tus cifras y tu régimen.
Qué pedirle a tu proveedor, y cuándo
El error más común es pedir la constancia REPSE una vez, al dar de alta al proveedor, y archivarla. La ley pide revisar en cuatro momentos distintos.
Al contratar
- Constancia REPSE vigente, con la actividad que vas a contratar expresamente incluida.
- Contrato por escrito que describa el servicio y el número aproximado de trabajadores que lo prestarán.
- Confirmar que el servicio no es parte de tu objeto social ni de tu actividad preponderante.
Cada vez que pagas
- Que el registro siga vigente al momento del pago (LISR, art. 27, fr. V).
- CFDI de nómina de los trabajadores que te prestaron el servicio.
- Comprobante del entero de las retenciones de ISR de esos trabajadores.
- Comprobante de pago de cuotas al IMSS y aportaciones al INFONAVIT.
- Declaración y pago del IVA correspondiente, para poder acreditarlo (LIVA, art. 5, fr. II).
Cada cuatrimestre
- Acuses de los informes ICSOE (IMSS) y SISUB (INFONAVIT) que presenta el proveedor. La obligación es suya; la evidencia te conviene a ti.
Cada tres años
- La nueva constancia, antes de que venza el registro.
Si el proveedor no te entrega los documentos, el Código Fiscal prevé multas para él (CFF, arts. 81, fr. XLV, y 82, fr. XLI). Pero quien pierde la deducción eres tú.
Siete señales de alerta
- El folio dice “en trámite” o venció hace semanas.
- La actividad registrada no es la que te presta. Tener REPSE para limpieza no cubre seguridad.
- El servicio se parece mucho a lo que hace tu empresa. Si es tu giro, no es un servicio especializado.
- Los trabajadores del proveedor antes eran tuyos.
- Tus supervisores les dan órdenes directas, como si fueran tu personal.
- Los documentos del mes llegan tarde, incompletos o “la próxima semana”.
- Las nóminas no cuadran con el número de trabajadores del contrato.
Las señales 3, 4 y 5 son las más delicadas: pueden indicar subcontratación de personal disfrazada, que está prohibida aunque el proveedor tenga REPSE.
La autoridad ya está cruzando datos
La subcontratación es una de las cinco áreas prioritarias del Programa de Inspección 2026 de la STPS (lo explicamos en cómo inspecciona la STPS en 2026). El protocolo de inspección de noviembre de 2025 prevé el intercambio de información con el SAT, el IMSS y el INFONAVIT (Deloitte). Y el SAT ya envía cartas invitación sobre subcontratación y REPSE (KPMG).
Traducido: lo que antes se descubría en una auditoría, ahora puede llegar en una carta.
Cómo te ayuda Audantra
El Control documental REPSE, con nuestro agente Cotejo, trabaja para Finanzas, Contraloría y Compras:
- Controla por contrato y por periodo, no solo por proveedor.
- Coteja el folio vigente contra la actividad amparada.
- Pide y revisa los documentos de cada mes.
- Detecta señales de simulación.
- Te dice qué pago liberar y cuál retener.
Todo queda en la carpeta “Cadena · REPSE” de tu Defense File, lista para una carta del SAT o una inspección.
Nadie puede prometerte que no habrá multa. Lo que sí podemos es que sepas, antes de pagar, si ese pago te deja expuesto.
¿Cuánto está en juego con tus proveedores? Haz tu Radiografía gratuita: 20 minutos y tu exposición en pesos.
Preguntas frecuentes sobre el REPSE
¿Me pueden multar por contratar a un proveedor sin REPSE?
Sí. El artículo 1004-C de la LFT impone una multa de 2,000 a 50,000 UMA tanto a quien presta servicios especializados sin registro como a quien se beneficia de ellos: de $234,620 a $5,865,500 con la UMA 2026.
¿Puedo deducir los pagos a un proveedor sin REPSE?
No. El gasto no es deducible para ISR (LISR, art. 27, fr. V) y el IVA no es acreditable (LIVA, art. 5, fr. II) si el proveedor no tiene registro vigente o no recabas la documentación que pide la ley.
¿Qué documentos debo pedir a mi proveedor REPSE cada mes?
Los CFDI de nómina de los trabajadores que prestaron el servicio, el comprobante de retenciones de ISR, el pago de cuotas al IMSS y aportaciones al INFONAVIT, y la declaración y pago del IVA.
¿Cada cuánto se renueva el REPSE?
Cada tres años. El proveedor debe renovarlo antes de que venza.
¿Qué son el ICSOE y el SISUB?
Son los informes cuatrimestrales que el proveedor de servicios especializados presenta al IMSS (ICSOE) y al INFONAVIT (SISUB) sobre los contratos que tiene.
¿Basta con que mi proveedor tenga REPSE?
No. El registro debe amparar la actividad que te presta, el servicio no debe ser parte de tu objeto social ni de tu actividad preponderante, y tienes que recabar la documentación de cada pago.
¿Qué es la responsabilidad solidaria en la subcontratación?
Si el proveedor incumple sus obligaciones con los trabajadores que te prestan el servicio, quien lo contrató responde junto con él (LFT, art. 14).
Información general con base en la legislación vigente al 23 de octubre de 2026. No sustituye la asesoría legal ni fiscal de tu caso.
Fuentes: Ley Federal del Trabajo, arts. 13, 14, 15, 992 y 1004-C · LISR, art. 27, fr. V · LIVA, art. 5, fr. II · CFF, arts. 15-D, 81 fr. XLV y 82 fr. XLI · Praxium, REPSE 2026 · KPMG, invitaciones del SAT · INCOMEX, renovación REPSE 2024
Este artículo es información general, no asesoría para tu caso.